复苏拐点将至,行业前路可期——工业机器人专题综述
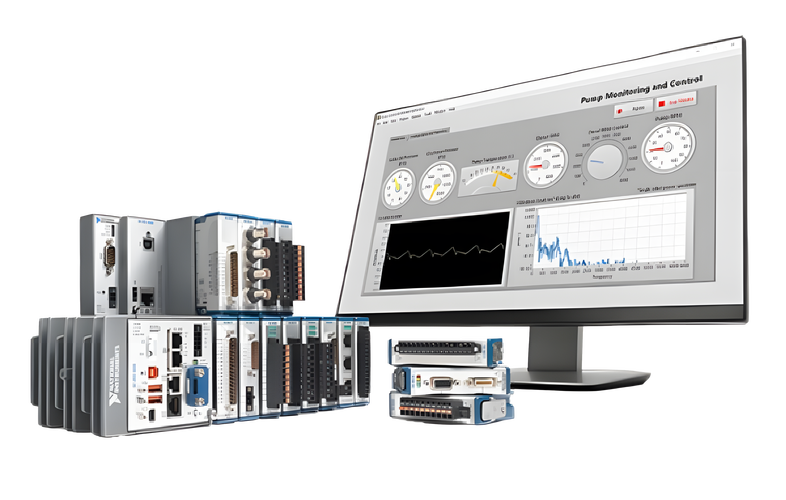
2023年以来,全球工业机器人市场在经历了疫情后的需求波动与供应链调整后,正逐步显现复苏迹象。随着制造业智能化转型加速、劳动力结构性短缺加剧以及政策支持持续加码,工业机器人行业正站在新一轮景气周期的起点。本文将从市场现状、驱动因素、产业链动态及未来趋势等维度展开综述,并结合工业自动控制系统装置销售数据,剖析行业复苏的内在逻辑。
一、市场现状:底部企稳,暖意渐浓
据国际机器人联合会(IFR)统计,2023年全球工业机器人新增装机量约55万台,同比微降但降幅收窄;中国作为最大市场,2023年产量达42.9万套,同比下降约2.2%,但下半年月度产量同比转正,呈现明显的筑底回升态势。2024年上半年,国内工业机器人产量同比增长约5%,其中6月单月增速超过10%,显示需求回暖。从工业自动控制系统装置销售看,2024年1-5月,全国工业自动控制系统装置制造业营业收入同比增长约6.8%,较2023年同期明显提升,反映出制造业自动化投资意愿增强,为工业机器人需求复苏提供了先行指标。
二、驱动因素:多重利好共振
- 劳动力结构性短缺:随着人口红利消退,制造业人工成本持续上升,企业“机器换人”需求迫切。尤其在汽车、电子、锂电、光伏等行业,自动化替代已成为刚需。
- 政策红利持续释放:国家层面相继出台《“十四五”智能制造发展规划》《机器人+应用行动实施方案》等政策,各地方也推出购置补贴、税收优惠等支持措施,加速工业机器人推广应用。
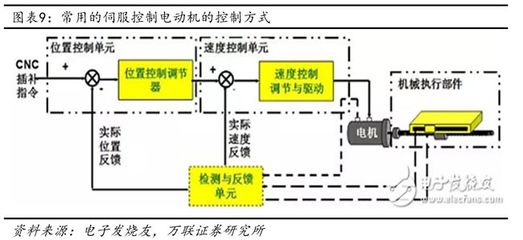
- 技术迭代与成本下降:核心零部件国产化率提升,控制器、伺服系统、减速器价格下降,使得工业机器人整机成本降低,投资回收期缩短,中小企业自动化改造门槛下降。
- 出口市场拓展:中国工业机器人企业加速出海,2023年出口量同比增长超过20%,东南亚、欧洲等市场成为新增长点。
三、产业链动态:国产替代加速,下游需求分化
上游核心零部件方面,绿的谐波、双环传动等企业在减速器领域取得突破,汇川技术、埃斯顿等在伺服系统与控制器领域市场份额提升。中游本体制造环节,国产机器人企业如埃斯顿、新时达、埃夫特等近年来营收保持增长,在焊接、搬运、码垛等细分场景形成竞争力。下游应用领域,汽车行业仍是最大需求市场,但2023年增速放缓;电子行业受消费电子疲软影响需求短暂承压;锂电、光伏、半导体等新兴行业需求保持高增长,成为拉动工业机器人增长的主要引擎。与此工业自动控制系统装置销售中,面向锂电、光伏等新兴行业的订单占比提升,印证了下游需求的结构性变化。
四、未来展望:拐点已至,前路可期
短期来看,随着制造业库存周期见底、企业资本开支意愿回升,工业机器人行业有望在2024年下半年迎来同比增速的进一步回升。中期来看,人形机器人产业化提速将带动产业链技术升级与成本下降,为工业机器人发展注入新动能。长期来看,制造业数字化转型与智能升级是大势所趋,工业机器人渗透率仍有较大提升空间。预计到2025年,国内工业机器人密度有望超过500台/万人,率先迈入高自动化水平国家行列。工业自动控制系统装置销售的持续增长,将进一步夯实行业复苏的基础。
工业机器人行业正处于复苏拐点,行业前路可期。在劳动力短缺、政策支持、技术降本等多重因素驱动下,行业需求有望持续回暖。产业链上下游企业应抓住国产替代与新兴行业需求爆发的机遇,提升核心竞争力,迎接新一轮成长周期。
如若转载,请注明出处:http://www.ibfekgp.com/product/18.html
更新时间:2026-11-01 20:33:39