2023-2029年全球与中国工业自动化控制系统装置发展现状及前景趋势及销售分析
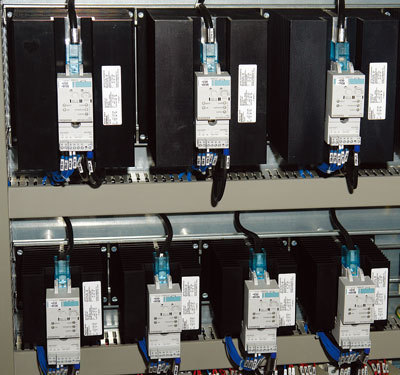
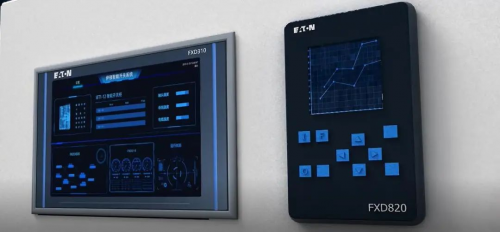
工业自动化控制系统装置是现代工业生产的核心组成部分,广泛应用于离散制造、流程工业、电力、交通等领域。随着全球制造业转型升级及工业4.0浪潮的推进,该行业保持稳健增长态势。本文基于2023-2029年时间窗口,系统梳理全球与中国工业自动化控制系统装置的发展现状、销售格局及前景趋势,为行业参与者提供参考。
一、全球工业自动化控制系统装置发展现状
从市场规模看,2023年全球工业自动化控制系统装置市场规模约为XX亿美元(受统计口径差异影响,各机构数据略有浮动),预计2023-2029年复合年增长率(CAGR)维持在5%-7%之间,至2029年有望突破XX亿美元。驱动因素包括:劳动力成本上升倒逼自动化替代、供应链韧性需求推动柔性制造、碳中和目标下能效管理需求增强。
从区域结构看,亚太地区占据最大市场份额(约40%-45%),其中中国、日本、韩国为主要贡献者;北美和欧洲合计占比约45%-50%,在高端控制系统(如DCS、PLC)领域仍具技术优势。中东及拉美地区增速较快但基数较小。
从竞争格局看,全球市场呈现寡头垄断特征。西门子、罗克韦尔自动化、施耐德电气、ABB、三菱电机、欧姆龙等头部企业占据主导地位,尤其在大型PLC、DCS及SCADA系统领域优势明显。边缘控制、云化控制系统等新兴品类涌现,部分初创企业借助IT/OT融合切入市场,但尚未改变整体竞争格局。
从技术趋势看,全球工业自动化控制系统装置正朝开放化、智能化、网络化方向演进:一是基于工业以太网(如PROFINET、EtherCAT)的开放架构逐步替代传统现场总线;二是AI算法嵌入控制器实现预测性维护与自适应控制;三是云边协同架构支持远程运维与全局优化。
二、中国工业自动化控制系统装置发展现状
中国是全球最大的工业自动化控制装置消费市场之一。2023年,中国市场规模约占全球的25%-30%,增速高于全球平均水平,2023-2029年CAGR预计在7%-9%之间,至2029年市场规模有望达到XX亿元人民币。增长动力主要来自:制造业数字化转型政策(如“十四五”智能制造发展规划)、新能源产业链(锂电、光伏)高速扩产、传统行业(冶金、化工)改造升级。
从细分产品看:
- PLC市场:大中型PLC仍以外资品牌(西门子、罗克韦尔、三菱)为主,本土企业(汇川技术、信捷电气、和利时)在小微PLC领域实现国产替代突破,2023年国产化率约30%-35%;
- DCS市场:国产化率相对较高(约50%-60%),中控技术、和利时占据国内主要份额,在化工、电力行业具备较强竞争力;
- SCADA及运动控制:国产厂商在组态软件、伺服驱动等环节进步显著,但高端运动控制卡、专用控制器仍依赖进口。
从区域分布看,华东、华南地区为需求集中区,与制造业集群分布高度重合;中西部地区受益于产业转移及能源项目投资,增速较快。
从销售模式看,中国工业自动化控制系统装置销售以直销与分销相结合为主。头部厂商(如中控技术)以行业解决方案直销为主,中小型标准化产品依托分销渠道覆盖长尾客户。电商平台(如工控网、京东工业品)在中小客户销售中的占比提升。
三、销售格局与渠道特征分析
全球市场中,工业自动化控制系统装置的销售高度依赖行业解决方案与系统集成能力。头部企业通过“控制器+软件+服务”捆绑销售增强客户粘性,项目型销售(如DCS、大型PLC系统)占比高,账期较长但客户关系稳定。备件与售后服务形成持续性收入。
中国市场呈现“外资主导高端、内资突破中低端”的销售格局。在项目型市场(如石化、电力DCS),国产厂商凭借性价比与本地化服务快速提升份额;在OEM市场(如包装机械、纺织机械),内资PLC、伺服系统凭借价格与交付优势加速渗透。销售渠道方面,系统集成商(SI)是重要环节,尤其在中大型项目中承担方案设计与落地实施;线上渠道在标准品销售中增长迅速。
值得注意的是,国产替代趋势对销售结构的影响日益明显。2023年以来,在政策引导与供应链安全需求驱动下,部分央企国企在新建项目中优先采购国产控制系统,为本土厂商打开增量空间。但高端市场(如半导体、汽车整车控制)仍以进口为主,国产化率提升需要时间。
四、2023-2029年前景趋势展望
- 市场规模持续增长,中国增速领先。全球工业自动化控制系统装置市场2029年有望达到XX亿美元,中国市场规模占比进一步提升。预计2025-2027年为中国市场高速增长期,与设备更新政策周期及新能源产能释放节奏相关。
- 技术融合加速,开放自动化成为主线。基于IEC 61499标准的开放自动化平台有望在2025年后进入规模化应用,挑战传统封闭式DCS/PLC架构。边缘计算与AI控制器将逐步商业化,推动控制系统从“执行”向“决策”演进。
- 国产替代深化,但高端突破仍需时间。预计到2029年,中国PLC市场国产化率有望提升至40%-45%,DCS国产化率维持在55%-65%。半导体、高端装备等领域的高端控制器国产化率提升有限,仍将是外资品牌核心阵地。
- 销售模式向“产品+服务+数据”转型。厂商从单纯硬件销售转向订阅制软件、远程运维、能效优化等增值服务,服务收入占比逐步提升。渠道方面,线上线下一体化(O2O)将成为标准品销售主流模式。
- 行业整合与生态竞争加剧。头部企业通过并购补齐产品线(如西门子收购边缘控制企业),同时加强与云平台厂商、AI算法公司的生态合作。中小厂商面临更大竞争压力,细分领域专业化(如特定行业专用控制器)成为生存路径。
- 政策与供应链风险并存。各国对关键基础设施控制系统的安全审查趋严,可能影响跨国销售;同时芯片等核心元器件供应波动,对交付周期与成本构成不确定性。
五、结论与建议
2023-2029年,全球工业自动化控制系统装置市场将保持稳健增长,中国既是最大增量市场也是竞争最激烈的区域。对于行业企业:一是应把握国产替代窗口期,在中端市场加速渗透,同时布局高端研发;二是销售策略需从单一产品销售转向行业解决方案与全生命周期服务;三是关注开放自动化、边缘智能等技术拐点,提前构建软件与生态能力;四是优化供应链韧性,应对元器件与政策波动风险。行业前景向好,但结构性分化将愈加明显。
如若转载,请注明出处:http://www.ibfekgp.com/product/4.html
更新时间:2026-11-01 20:59:04