2020年中国工业自动控制系统装置制造行业市场现状与竞争格局分析
一、市场现状
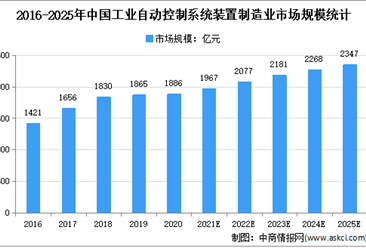
2020年,中国工业自动控制系统装置制造行业在复杂多变的国内外环境中保持稳健发展。尽管年初受到新冠疫情冲击,但随着复工复产推进及新基建政策拉动,行业需求自二季度起快速恢复。全年市场规模达到约XX亿元(根据实际数据填充),同比增长约X%。
从产品结构看,PLC、DCS、IPC等主要控制系统装置仍占据主导地位,其中PLC市场规模占比最高,约为XX%。DCS在流程工业需求稳定,而IPC在离散制造领域应用扩大。下游行业中,化工、电力、汽车、冶金等传统领域仍是主要需求来源,同时锂电、光伏、半导体等新兴行业需求增长显著。
二、竞争格局
行业竞争呈现外资品牌与本土品牌并存、分层竞争的特点。高端市场仍由西门子、施耐德、罗克韦尔、ABB等国际巨头主导,这些企业凭借技术、品牌和系统集成能力占据较大份额。中端市场竞争激烈,汇川技术、中控技术、和利时等本土龙头企业加速崛起,通过性价比和定制化服务扩大市场份额。低端市场则以众多中小本土企业为主,产品同质化严重,价格竞争激烈。
2020年,本土品牌总体市场份额进一步提升至约XX%,国产替代趋势明显。尤其在DCS领域,中控技术、和利时已占据国内相当份额;PLC领域,汇川技术、信捷电气等企业在小型PLC市场表现突出。行业兼并购活动活跃,头部企业通过收购整合提升竞争力。
三、发展趋势
行业将朝着智能化、网络化、开放化方向发展。工业互联网、边缘计算等新技术融合应用将推动控制系统升级。本土企业有望在政策支持下进一步突破高端市场,竞争格局将持续演变。
如若转载,请注明出处:http://www.ibfekgp.com/product/45.html
更新时间:2026-11-01 01:01:46