2023-2029年中国工业自动化控制系统装置市场现状调研分析与发展前景报告
一、行业概述
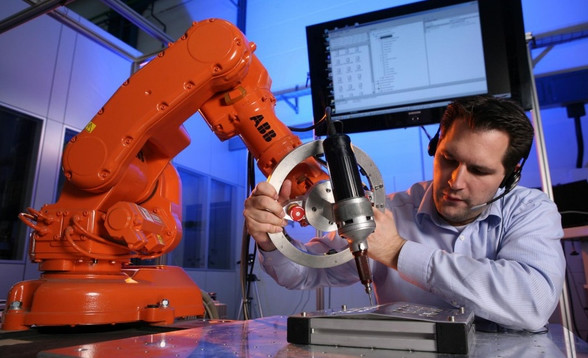
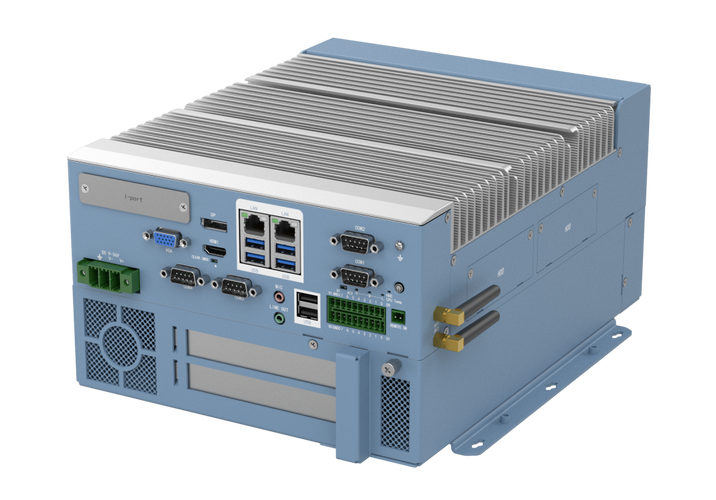
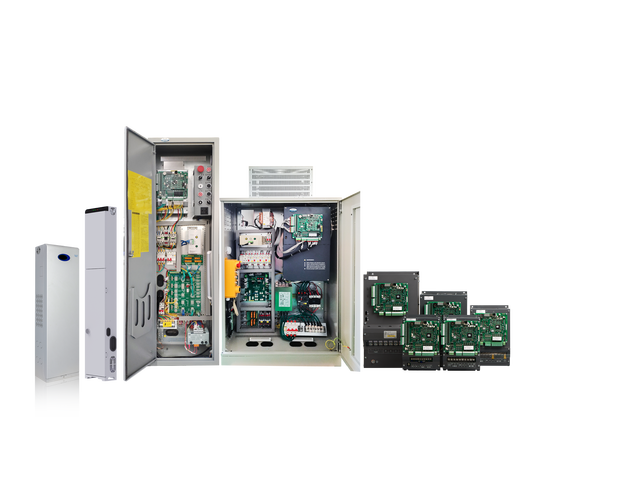
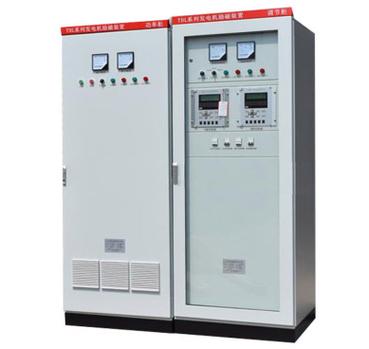
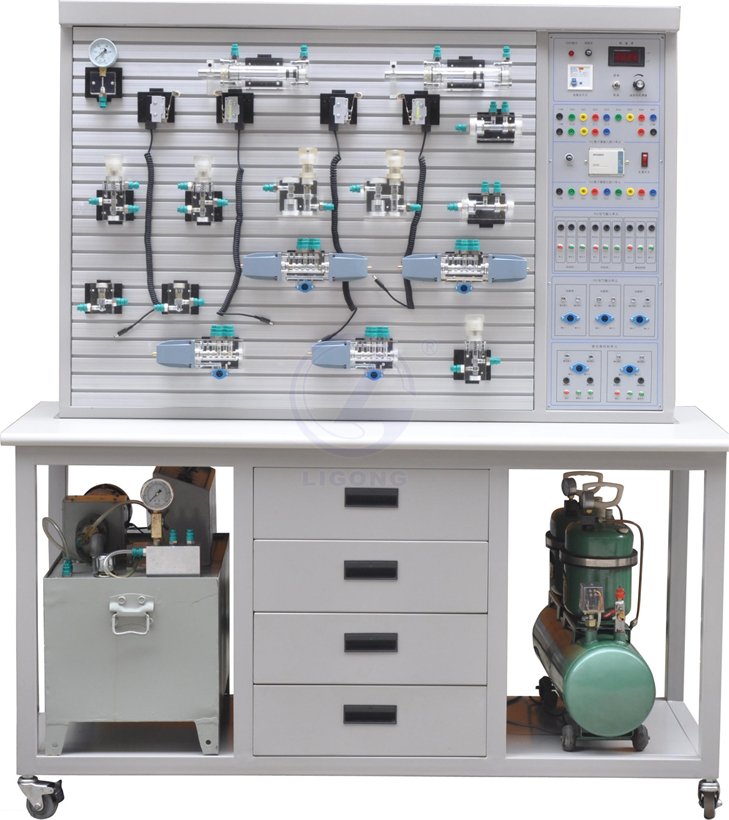
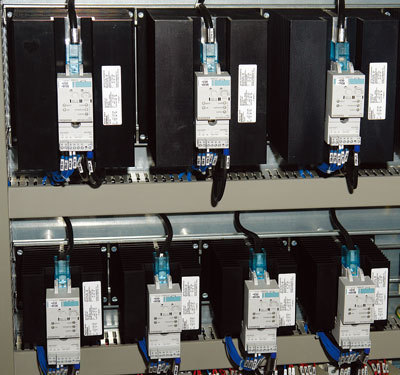
工业自动化控制系统装置是智能制造的核心组成部分,广泛应用于石油化工、电力、冶金、建材、机械制造、汽车、轻工、环保等领域,实现对生产过程的自动化检测、控制、优化和管理。随着我国制造业转型升级的深入推进,工业自动化控制系统装置行业迎来重要发展机遇。
二、市场现状
(一)市场规模
中国工业自动化控制系统装置市场保持稳定增长态势。2022年,市场规模达到约3500亿元人民币,同比增长约8.5%。预计2023年市场规模将突破3800亿元,到2029年有望达到6000亿元以上,年复合增长率(CAGR)约为8%-10%。
(二)市场结构
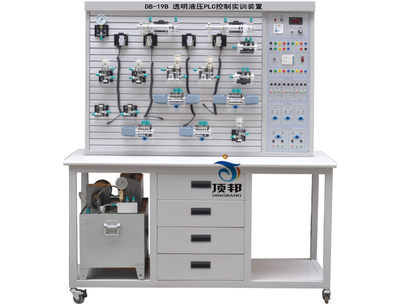
从产品结构来看,DCS(分布式控制系统)、PLC(可编程逻辑控制器)、SCADA(数据采集与监视控制系统)、工业机器人控制系统、变频器、伺服系统等是主要细分品类。其中,PLC和DCS占据较大市场份额,工业机器人控制系统增速最快。
从应用领域来看,化工、电力、冶金等传统行业仍是主要需求市场,但新能源、锂电、光伏、半导体等新兴行业需求增长迅速,成为市场新增长点。
从区域分布来看,华东地区市场份额最大,约占35%;其次是华北、华南地区。长三角、珠三角和环渤海地区是主要的产业集群区域。
(三)竞争格局
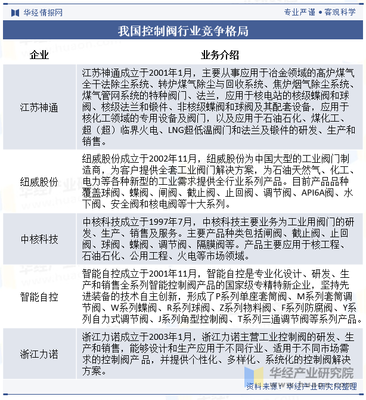
中国工业自动化控制系统装置市场呈现外资品牌与国产品牌并存的竞争格局。西门子、施耐德、ABB、罗克韦尔、三菱电机等外资品牌在高端市场占据主导地位,尤其在大型DCS、高端PLC等领域优势明显。国产品牌如汇川技术、中控技术、和利时、宝信软件、台达等近年来技术进步显著,在中低端市场具备较强竞争力,并逐步向高端市场渗透。
(三)销售渠道
工业自动化控制系统装置的销售渠道主要包括直销、分销和系统集成商。大型项目通常采用直销模式,由厂商直接与终端用户对接;中小型项目则通过分销商和系统集成商完成销售。随着电子商务的发展,线上销售渠道也在逐步拓展,但占比仍然较小。
三、驱动因素与挑战
(一)驱动因素
- 政策支持:国家出台《“十四五”智能制造发展规划》《关于深化“互联网+先进制造业”发展工业互联网的指导意见》等政策,推动制造业数字化转型,为行业发展提供政策保障。
- 制造业升级:人工成本上升和产业升级需求推动企业加快自动化改造,释放大量市场需求。
- 新兴产业发展:新能源、锂电、光伏、半导体等新兴产业快速发展,带来新的增长空间。
- 国产替代加速:在中美贸易摩擦和供应链安全背景下,国产自动化控制系统装置迎来进口替代机遇。
- 技术创新:5G、工业互联网、人工智能、边缘计算等新技术与自动化控制深度融合,推动产品升级。
(二)面临挑战
- 高端市场壁垒:外资品牌在技术、品牌、生态方面优势明显,国产品牌高端突破仍需时间。
- 核心技术依赖:部分关键零部件(如高端芯片、精密传感器)仍依赖进口,供应链安全存在风险。
- 行业标准不统一:不同厂商协议标准各异,系统互联互通存在障碍。
- 人才短缺:复合型自动化人才供给不足,制约行业发展。
四、发展趋势
(一)智能化与网络化
工业自动化控制系统装置将向智能化、网络化方向发展,边缘计算、AI算法嵌入控制系统,实现自学习、自适应、自优化。工业以太网、5G等技术推动控制系统与工业互联网深度融合。
(二)开放化与平台化
控制系统平台趋向开放架构,支持多协议接入和第三方应用开发,构建开放生态。基于云平台的远程监控和运维服务将成为重要发展方向。
(三)国产替代深化
随着国产品牌技术实力提升和供应链安全需求增强,国产替代将从中小型项目向大型项目扩展,从离散控制向流程控制领域渗透。
(四)行业集中度提升
行业整合加速,头部企业通过并购扩张增强竞争力,市场集中度有望进一步提升。
(五)服务化转型
厂商从单一产品销售向“产品+服务”模式转型,提供全生命周期运维、远程诊断、预测性维护等增值服务。
五、发展前景预测
(一)市场规模预测
预计2023-2029年,中国工业自动化控制系统装置市场将保持8%-10%的年复合增长率。到2025年市场规模有望突破4500亿元,到2029年将达到6000亿元左右。
(二)细分市场前景
- PLC市场:中大型PLC国产替代空间大,小型PLC竞争激烈,预计CAGR约7%-9%。
- DCS市场:国产品牌已占据一定优势,化工、电力行业需求稳定,预计CAGR约6%-8%。
- 工业机器人控制系统:受益于机器人产业高速发展,预计CAGR超过15%。
- 伺服与变频器:新能源、锂电等行业拉动需求,预计CAGR约10%-12%。
(三)区域市场前景
华东地区仍将是最大市场,但中西部地区受益于产业转移和政策支持,增速有望高于全国平均水平。
(四)销售渠道趋势
直销与分销并重,系统集成商作用增强,线上销售平台将逐步完善,数字化营销成为重要手段。
六、投资建议
- 关注国产替代主线,重点布局具备核心技术的中控技术、汇川技术、和利时等头部企业。
- 关注新兴行业需求,如新能源、锂电、半导体等领域的自动化控制系统供应商。
- 关注工业互联网与自动化融合带来的平台化、服务化机会。
- 警惕外资品牌降价竞争和核心技术供应链风险。
七、结论
2023-2029年,中国工业自动化控制系统装置市场将在政策支持、制造业升级和国产替代的多重驱动下持续增长。国产品牌有望在技术进步和市场需求的双重推动下加速崛起,行业整体将向智能化、网络化、平台化方向发展,市场前景广阔。
如若转载,请注明出处:http://www.ibfekgp.com/product/6.html
更新时间:2026-11-01 05:54:49