2022年中国工业自动化行业市场现状预测分析 保持稳定增长
一、行业概述
工业自动化行业是推动制造业转型升级的核心支撑,涵盖工业自动控制系统装置、运动控制、传感器、机器人等多个细分领域。其中,工业自动控制系统装置作为实现生产过程自动化、智能化的重要基础,广泛应用于化工、电力、冶金、机械制造、食品饮料等众多行业。2022年,在国家政策支持、制造业数字化转型需求以及供应链韧性提升的多重驱动下,中国工业自动化行业呈现稳定增长态势。
二、工业自动控制系统装置销售情况
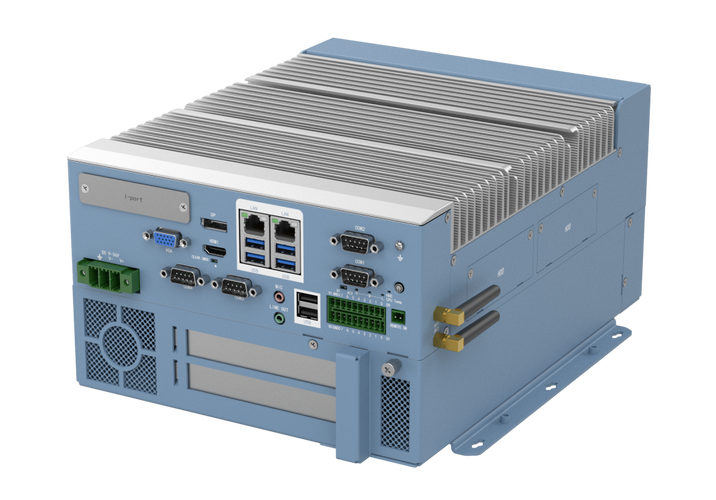
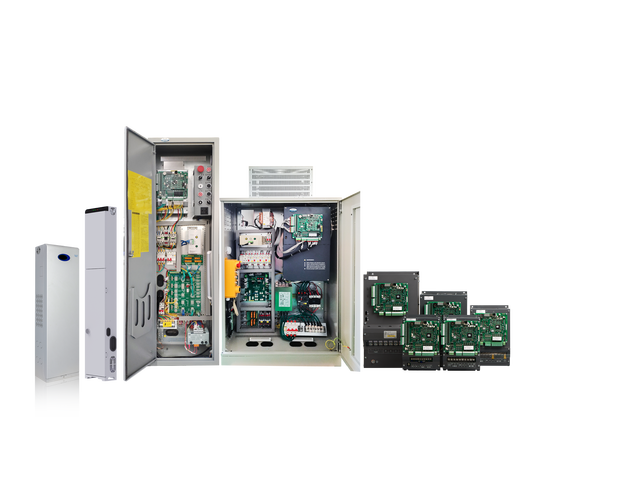
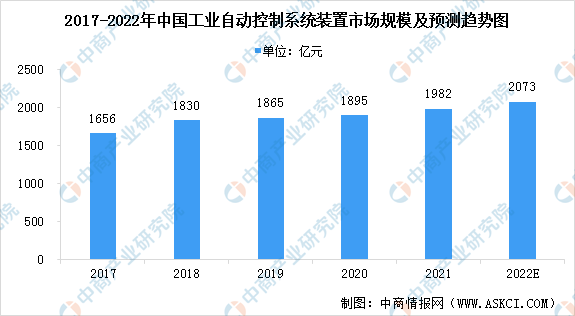
工业自动控制系统装置包括PLC(可编程逻辑控制器)、DCS(分布式控制系统)、SCADA(数据采集与监控系统)、HMI(人机界面)等产品。2022年,随着工业企业技改投资增加和新建项目产能释放,国内工业自动控制系统装置市场销售保持增长。一方面,流程行业(如化工、石化、电力)对DCS的安全性和稳定性要求提升,存量改造与新增项目共同拉动需求;另一方面,离散行业(如汽车、电子制造、包装)对PLC及运动控制产品的需求随产线自动化率提高而稳步上升。据行业研究数据显示,2022年中国工业自动控制系统装置市场规模同比增速约在8%- 12%之间,其中国产厂商在中低端市场的份额持续扩大,但高端市场仍以外资品牌为主。
三、市场驱动因素
- 政策红利持续释放:智能制造、工业互联网等政策深入实施,推动企业加快自动化改造。
- 制造业劳动力成本上升:企业“机器换人”意愿增强,带动自动化控制系统需求。
- 供应链本土化趋势:受全球供应链波动影响,国内企业加大国产自动化产品采购比例。
- 新兴行业需求旺盛:新能源(锂电、光伏)、半导体、仓储物流等行业高速发展,为工业自动化市场注入新动能。
四、市场现状与预测
2022年,中国工业自动化行业整体保持稳定增长。从细分结构看,工业自动控制系统装置销售增速较为平稳,预计全年市场规模将达到新的高点。未来几年,在双碳目标、制造业高质量发展等背景下,工业自动化行业仍将保持中高速增长,预计2022-2025年复合增长率维持在10%左右。国产替代进程将加速,具备核心技术及行业解决方案能力的本土企业有望进一步扩大市场份额。
五、挑战与展望
尽管行业前景向好,但2022年也面临原材料价格波动、芯片供应紧张、国际物流不畅等挑战。本土企业需加强研发投入,突破高端控制器、精密传感等关键技术瓶颈,提升产品可靠性与品牌影响力。随着5G、人工智能、数字孪生等技术与工业自动化的深度融合,行业将向智能化、网络化、服务化方向演进,市场空间持续拓展。
如若转载,请注明出处:http://www.ibfekgp.com/product/9.html
更新时间:2026-11-01 06:06:21